银行界
首 页 | 业界动态 | 银行培训 | 资格认证 | 在线学习 | 政策法规 | 银行理财 | 专家观点 | 品牌中小银行 | 中小企业金融服务
城商行 | 农村金融 | 全国股份制银行 | 外资银行 | 分支行动态 | 贷款通道 | 银行会客厅 | 银企对接 | 企业融资 | 信用查询
信用卡 | 银行股票 | 论文集锦 | 焦点人物 | 机构分析 | 贷款产品 | 媒体视觉 | 行业会议 | 人才市场 | 休闲BANK | 银行社区
搜索: 高级搜索
您当前的位置:首页 > 休闲BANK > 七彩生活

从不良贷款处置谈信贷管理

时间:2015-06-30 17:02:35  来源:银行界网  供稿单位:建行长沙湘江支行  作者:刘少球

    本人在协同、配合支行党委和部门进行客户走访、风险处置的过程中,本人对不良贷款的形成和防范有了更深的认识,我认为要从以下几个方面加强信贷管理:

    一、贷前调查在 字上下功夫

    在拓展新客户时,我们应重点支持成长力好的新兴行业;对于受政策和环境影响、市场持续低迷以及安全生产隐患多的调控行业谨慎进入。

    客户选择要 在选择信贷客户时,我们应该选择诚信经营、敢于担当、勤于管理的优质企业;对于自身经营管理水平不高、企业主诚信意识不强、所处市场民间借贷现象严重,且距离遥远、贷后管理和客户配合难度大的客户,应严防在准入门槛外。

    授信方案要“准”。应根据客户真实资金需求匹配贷款额度,否则企业得到贷款后可能盲目扩张、短款长用,购买豪车、贪图享受,甚至参与民间借贷,导致经营逐渐失控,不具备任何抗风险性。

    二、贷中审查在“实”字上动脑筋

    要“实”。应对客户提供的各类材料的真实性进行实质性把关,包括营业证照、经营许可证照、行政许可要件、财务报表等。譬如财务报表数据缺乏可靠性,特别是虚增经营收入,将导致客户虚增信贷需求,埋下风险隐患。

    抵押措施要“实”。如抵押物涉及产权不清,或是集体用地等难以处置的押品,即使抵押关系真实有效也可能导致最终无法收回价值。

    三、贷后管理在 字上做文章

    授信条件执行要“严”。授信方案中的贷款条件都是根据客户实际情况须采取的防范风险的措施,特别是审批过程中提出的意见更具备针对性,是审批人多年经验积累而成,关键时甚至可称为“保命”条款。因此,对各类授信条件,包括账户、结算、银行负债总额控制等,必须不打折扣的严格执行、严格落实。

    千里之堤,溃于蚁穴,风险防范无小事,把好每一道关、才能保证银行资产安全。
发表评论 共有条评论
用户名: 密码:
验证码: 匿名发表

·2026年2月金融统计数据·金融监管总局 中国人民
·国家金融监督管理总局·2025年1月金融统计数据
·2024年上半年中国货币·2024年3月金融统计数据
·2023年11月份金融市场·中国人民银行等八部门

图片新闻

央行:3月末M2余额227.65万亿元
易纲出席二十国集团财长和央行行长视频会议
银保监会:2020年末小微企业续贷余额达2.25万亿元
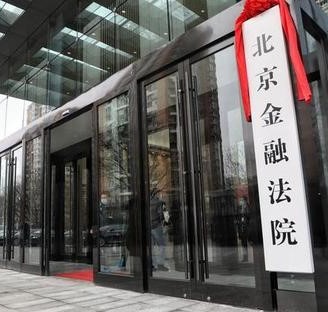
北京金融法院即将挂牌,将管辖哪些案件

热门点击

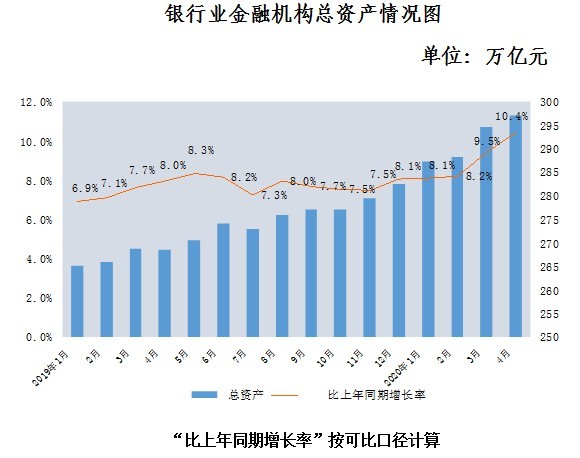
银行业金融机构总资产情况图
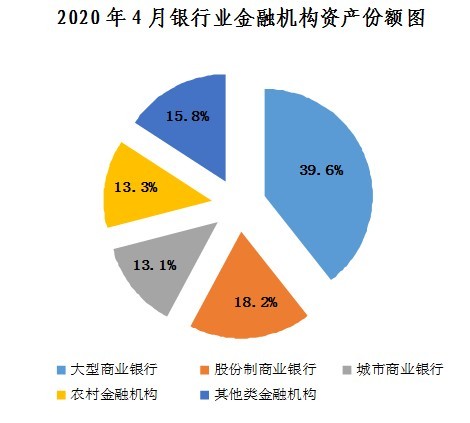
2020年4月银行业金融机构资产份额

在线调查

2025年您对哪家全国股份制银行服务最满意?
  •  中国农业银行
  •  中国工商银行
  •  中国建设银行
  •  中国银行
  •  交通银行
  •  中国邮储银行
  •  中国光大银行
  •  中信银行
  •  中国民生银行
  •  兴业银行
  •  招商银行
  •  华夏银行
  •  广东发展银行
  •  平安银行
  •  浦发银行
  •  浙商银行
  •  渤海银行
  •  恒丰银行
  

广告服务 | 关于我们 | 服务内容 | 联系我们 | 加盟合作 | 免责条款 | 招贤纳士

Copyright © 2008-2022, tbankw.com Inc. All Rights Reserved!

主办单位:中联银信(北京)管理咨询有限公司 版权所有:银行界 京ICP备10000166号-1

京公网安备11011402010070号

本站法律顾问:北京盈科律师事务所 葛磊