银行界
首 页 | 业界动态 | 银行培训 | 资格认证 | 在线学习 | 政策法规 | 银行理财 | 专家观点 | 品牌中小银行 | 中小企业金融服务
城商行 | 农村金融 | 全国股份制银行 | 外资银行 | 分支行动态 | 贷款通道 | 银行会客厅 | 银企对接 | 企业融资 | 信用查询
信用卡 | 银行股票 | 论文集锦 | 焦点人物 | 机构分析 | 贷款产品 | 媒体视觉 | 行业会议 | 人才市场 | 休闲BANK | 银行社区
搜索: 高级搜索
您当前的位置:首页 > 论文集锦

商业银行会计风险及其防范

时间:2013-11-07 09:47:05  来源:银行界网  供稿单位:建行淄博分行   作者:黎明

    会计工作是商业银行经营管理工作的重要组成部分,在银行经营活动的运作过程中,每一笔业务都需要银行会计的核算与操作.随着银行商业化改革的不断深入,会计在管理中的基础作用更加凸现,因此,加强会计风险管理具有对内,建立一套行之有效的防范银行会计风险的内部控制机制,维护健康的会计秩序,是当前银行工作一个亟待解决的重要问题。

    商业银行会计管理角度出发,会计风险具有以下特点:一是隐蔽性。会计风险时时存在于日常的业务核算工作中,只要人们对其认识不足,风险防范意识淡薄,风险就会在意想不到时爆发。尤其是随着科技进步和计算机在金融领域的广泛应用,在处理业务时相对于手工核算更缺乏直观性,潜在风险较大。二是突发性。会计风险发案快、时间短。
 
    如会计结算风险从发案到结束,只需几分钟的时间,而且案发后其资金流动十分迅速,可利用电子网络,在很短时间内将资金分散到全国各地,给银行处置风险,避免和降低风险损失造成很大的难度。三是延缓性。会计风险多数发生在会计账务上,一般当时很难发现,从作案到案件被发现,有的时间长达数月甚至数年,因此会计风险具有一定的延缓性。四是损失大。由于会计风险的隐藏性和延缓性,风险形成后难以立即发现,犯罪者往往重复作案,涉案金额越来越大。
 
    防范风险就要建立健全各项规章制度,狠抓制度落实,遏制违规操作行为。一要建立健全各项管理制度,做到有章可依,有制度可依,完善会计内控制度,使会计人员及时掌握最新切实可操作的制度,避免违规操作。二要正确处理开展业务与深化内控的关系,无论是开办新业务还是处理日常业务都要以制度作保证,明确操作规程,规避业务风险。三要完善和加强内控制度建设。制度建设是完善会计内控机制,防范金融风险的一项重要的基础工作,要建立岗位责任制,根据各自的实际情况,明确岗位责任,规范岗位的行为规则,使员工分工明确,各司其职,各负其责,做到事事有人管,岗岗有专人,杜绝流程中的各种潜在风险。四要根据内控制度要求、业务特点,并结合业务量大小、人员情况等实际,科学地设计业务处理流程和管理办法,将各环节的职责和处理要求分解落实到岗位,使各岗位的每一次流向都形成一个风险控制点,每个岗位都受到相关监督和制约,以达到防范风险的目的。五要强化会计业务制度体系。会计业务的制度体系是银行内部控制机制的组成部分之一。会计制度的完善,有利于内控制约机制的充分发挥, 一套完善的会计业务制度将有利于堵塞漏洞,化解风险。 
发表评论 共有条评论
用户名: 密码:
验证码: 匿名发表

·2026年2月金融统计数据·金融监管总局 中国人民
·国家金融监督管理总局·2025年1月金融统计数据
·2024年上半年中国货币·2024年3月金融统计数据
·2023年11月份金融市场·中国人民银行等八部门

图片新闻

央行:3月末M2余额227.65万亿元
易纲出席二十国集团财长和央行行长视频会议
银保监会:2020年末小微企业续贷余额达2.25万亿元
北京金融法院即将挂牌,将管辖哪些案件

热门点击

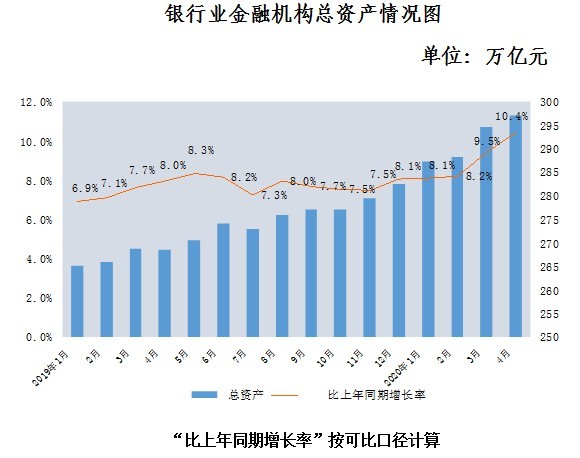
银行业金融机构总资产情况图
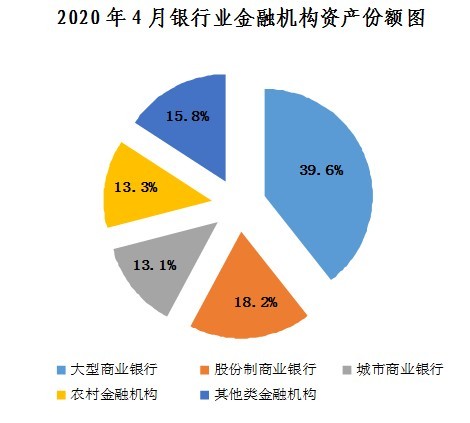
2020年4月银行业金融机构资产份额

在线调查

2025年您对哪家全国股份制银行服务最满意?
  •  中国农业银行
  •  中国工商银行
  •  中国建设银行
  •  中国银行
  •  交通银行
  •  中国邮储银行
  •  中国光大银行
  •  中信银行
  •  中国民生银行
  •  兴业银行
  •  招商银行
  •  华夏银行
  •  广东发展银行
  •  平安银行
  •  浦发银行
  •  浙商银行
  •  渤海银行
  •  恒丰银行
  

广告服务 | 关于我们 | 服务内容 | 联系我们 | 加盟合作 | 免责条款 | 招贤纳士

Copyright © 2008-2022, tbankw.com Inc. All Rights Reserved!

主办单位:中联银信(北京)管理咨询有限公司 版权所有:银行界 京ICP备10000166号-1

京公网安备11011402010070号

本站法律顾问:北京盈科律师事务所 葛磊