银行界
首 页 | 业界动态 | 银行培训 | 资格认证 | 在线学习 | 政策法规 | 银行理财 | 专家观点 | 品牌中小银行 | 中小企业金融服务
城商行 | 农村金融 | 全国股份制银行 | 外资银行 | 分支行动态 | 贷款通道 | 银行会客厅 | 银企对接 | 企业融资 | 信用查询
信用卡 | 银行股票 | 论文集锦 | 焦点人物 | 机构分析 | 贷款产品 | 媒体视觉 | 行业会议 | 人才市场 | 休闲BANK | 银行社区
搜索: 高级搜索
您当前的位置:首页 > 分支行动态

工商银行晋城分行创新风险管理理念 增强信贷业务风险抵御能力

时间:2015-01-14 15:22:11  来源:银行界网  供稿单位:工商银行晋城分行  

    工商银行晋城分行不断创新风险管理理念,坚持业务发展与风险管理的同步进行,不断健全完善贷后投后管理机制,坚持信贷风险防控不放松,全面增强信贷业务风险抵御能力。

    一、加强信贷资金的监督支付管理工作,准确理解贷款新规的监管内涵,按照贷款新规开展业务,确保贷款资金按所签订的购销合同支付对象来进行付款。切实将贷款支付跟踪到交易对手,确保信贷资金进入实体经济,从源头上控制信贷资金被挪用风险。

    二、加强贷款大户风险管理。及时召开风险分析例会,严格落实贷款大户风险监控负责人制度,进一步强化贷款大户风险分析报告制度,加强了贷款大户日常资金流向的监测分析。

    三、充分利用CM2002和PCM2003系统平台,强化对预到期贷款超前预警、逾期贷款跟踪监测、环保日常监测、违约企业及大额授信客户风险提示工作,充分利用CM2002加强了对贷款大户资金流向和流量监控,并将其制度化,及时掌握和揭示潜在风险。

    四、严格把好信贷准入关和入库前的质量关,并对管理类资料、综合类资料及要件类中贷后检查后续资料归档工作提出明确要求。

    五、继续加大对潜在风险、担保圈贷款的清收转化和监测管理力度。要通过压缩融资、贸易融资业务置换等方式实现退出或转化,确保潜在风险、担保圈贷款客户年末完成省行下达的任务。同时对被列入潜在风险贷款管理的客户,在六个月的观察期内不得申请名单调整,其信用等级至少要调低到A级,质量分类结果不得优于正常四级。做好潜在风险贷款管理和担保圈贷款管理工作,并视情况及时采取清收退出、担保方式转换、信贷产品改造、切断担保链条等有效措施,切实加大贷款风险化解力度,确保按时完成化解任务。
 

发表评论 共有条评论
用户名: 密码:
验证码: 匿名发表

·2026年2月金融统计数据·金融监管总局 中国人民
·国家金融监督管理总局·2025年1月金融统计数据
·2024年上半年中国货币·2024年3月金融统计数据
·2023年11月份金融市场·中国人民银行等八部门

图片新闻

央行:3月末M2余额227.65万亿元
易纲出席二十国集团财长和央行行长视频会议
银保监会:2020年末小微企业续贷余额达2.25万亿元
北京金融法院即将挂牌,将管辖哪些案件

热门点击

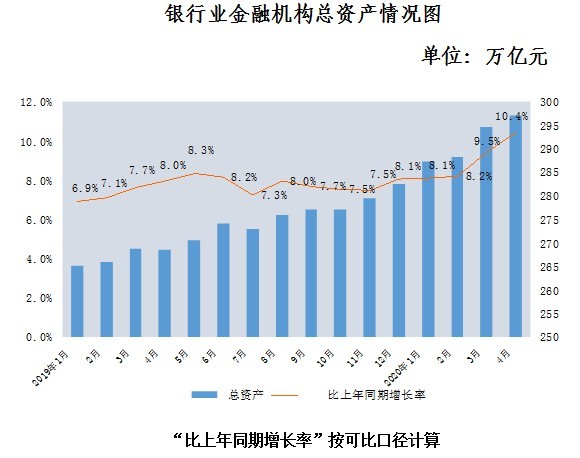
银行业金融机构总资产情况图
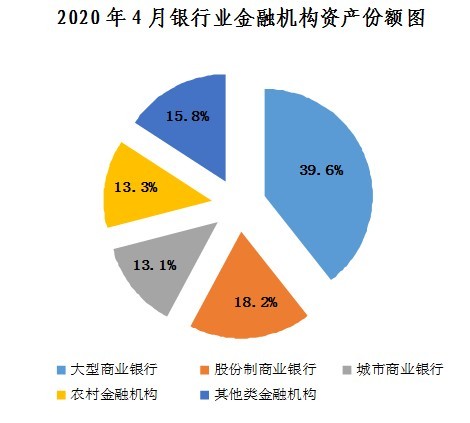
2020年4月银行业金融机构资产份额

在线调查

2025年您对哪家全国股份制银行服务最满意?
  •  中国农业银行
  •  中国工商银行
  •  中国建设银行
  •  中国银行
  •  交通银行
  •  中国邮储银行
  •  中国光大银行
  •  中信银行
  •  中国民生银行
  •  兴业银行
  •  招商银行
  •  华夏银行
  •  广东发展银行
  •  平安银行
  •  浦发银行
  •  浙商银行
  •  渤海银行
  •  恒丰银行
  

广告服务 | 关于我们 | 服务内容 | 联系我们 | 加盟合作 | 免责条款 | 招贤纳士

Copyright © 2008-2022, tbankw.com Inc. All Rights Reserved!

主办单位:中联银信(北京)管理咨询有限公司 版权所有:银行界 京ICP备10000166号-1

京公网安备11011402010070号

本站法律顾问:北京盈科律师事务所 葛磊