银行界
首 页 | 业界动态 | 银行培训 | 资格认证 | 在线学习 | 政策法规 | 银行理财 | 专家观点 | 品牌中小银行 | 中小企业金融服务
城商行 | 农村金融 | 全国股份制银行 | 外资银行 | 分支行动态 | 贷款通道 | 银行会客厅 | 银企对接 | 企业融资 | 信用查询
信用卡 | 银行股票 | 论文集锦 | 焦点人物 | 机构分析 | 贷款产品 | 媒体视觉 | 行业会议 | 人才市场 | 休闲BANK | 银行社区
搜索: 高级搜索
您当前的位置:首页 > 分支行动态

建行郴州市分行小微企业信贷严格额度管理 防范授信风险

时间:2014-01-15 15:42:54  来源:银行界网  供稿单位:建行郴州市分行  作者:蒋汉荣

    随着小微企业的快速发展,小微企业及企业主在银行申贷的逐渐增多,总行在充分考虑小企业与企业实际控制人授信的特殊关联关系,防范多头授信、过度授信风险,在 2012年下发了建总函(2012)932号《关于加强小企业贷款和个人助业贷款额度统一管理的通知》,对小企业贷款和个人助业贷款的授信额度实行统筹管理。各支行在申报小微企业贷款和个人助业贷款时必须严格执行总行的相关规定,以防止利用个人助业贷款和小企业授信分属不同部门管理、信贷政策不统一等进行制度套利,对限制性行业发放经营性贷款。特别是在小企业信贷产品不断推出,流程日益优化的情况下,更要严格额度统一管理,防范授信风险。

    一是实行额度统一管理,防范多头授信和过度授信风险。小企业特别是小微企业,其生产经营、借款用途、还款来源等与实际控制人(含配偶)密不可分,具有同一性。企业的经营状况、盈利能力如何直接影响其还贷能力,对于有控股股东或实际控制人已有个人助业贷款又向我行申请小企业贷款的,或者已有小企业贷款又向我行申请个人助业贷款的,申报时应统筹考虑小企业及其实际控制人总体资产负债及现金流情况、在我行授信情况等因素,核定我行对该客户及其实际控制人在我行办理小企业贷款和个人助业贷款的合并风险敞口上限,对其授信额度不得超过合并风险敞口上限。

    二是客观、真实反映申报信息,防范道德风险。客户经理在申报小企业、控股股东或实际控制人贷款材料时,本着授信真实性原则,客观、真实反映小企业及控股股东或实际控制人、关联企业的资产信息、信用状况、负债情况,并核实其在我行的结算量、现金流等,给审批决策提供科学判断。严禁为营销需求,迎合客户而无视制度规定,钻流程和时间差空子,两头申报,故意违规,给我行信贷资产安全带来风险隐患。

    三是严格用途管理,防范重复授信风险。 客户经理应调查、核实贷款用途的真实性。《通知》中明确提出了对于同一信贷需求,不得同时办理小企业贷款和个人助业贷款,应避免重复授信。

    四是加强协调配合,坚持合规经营。 由于业务归属部门的不同,给管理带来一定的难度,小企业经营部门与个贷中心应积极配合,保证信息的及时共享,确保业务的合规发展。(小企业业务部)
 

发表评论 共有条评论
用户名: 密码:
验证码: 匿名发表

·2026年2月金融统计数据·金融监管总局 中国人民
·国家金融监督管理总局·2025年1月金融统计数据
·2024年上半年中国货币·2024年3月金融统计数据
·2023年11月份金融市场·中国人民银行等八部门

图片新闻

央行:3月末M2余额227.65万亿元
易纲出席二十国集团财长和央行行长视频会议
银保监会:2020年末小微企业续贷余额达2.25万亿元
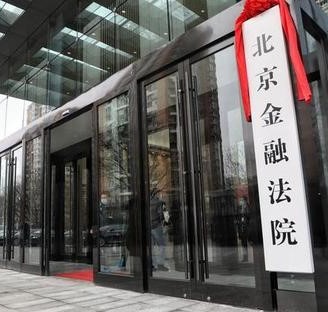
北京金融法院即将挂牌,将管辖哪些案件

热门点击

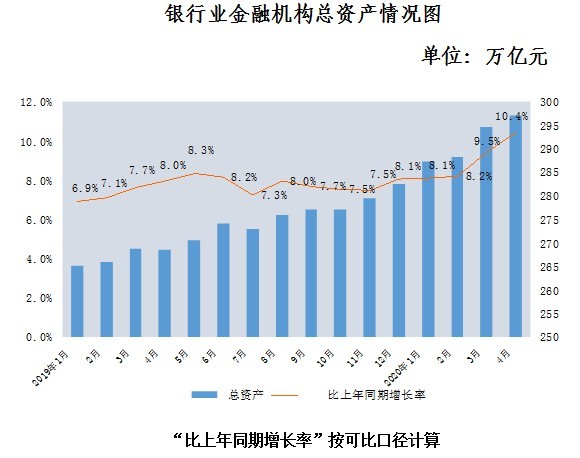
银行业金融机构总资产情况图
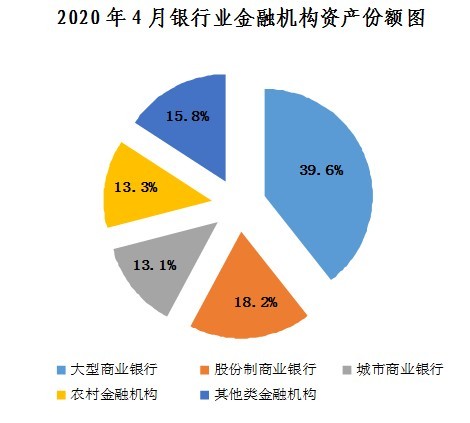
2020年4月银行业金融机构资产份额

在线调查

2025年您对哪家全国股份制银行服务最满意?
  •  中国农业银行
  •  中国工商银行
  •  中国建设银行
  •  中国银行
  •  交通银行
  •  中国邮储银行
  •  中国光大银行
  •  中信银行
  •  中国民生银行
  •  兴业银行
  •  招商银行
  •  华夏银行
  •  广东发展银行
  •  平安银行
  •  浦发银行
  •  浙商银行
  •  渤海银行
  •  恒丰银行
  

广告服务 | 关于我们 | 服务内容 | 联系我们 | 加盟合作 | 免责条款 | 招贤纳士

Copyright © 2008-2022, tbankw.com Inc. All Rights Reserved!

主办单位:中联银信(北京)管理咨询有限公司 版权所有:银行界 京ICP备10000166号-1

京公网安备11011402010070号

本站法律顾问:北京盈科律师事务所 葛磊