银行界
首 页 | 业界动态 | 银行培训 | 资格认证 | 在线学习 | 政策法规 | 银行理财 | 专家观点 | 品牌中小银行 | 中小企业金融服务
城商行 | 农村金融 | 全国股份制银行 | 外资银行 | 分支行动态 | 贷款通道 | 银行会客厅 | 银企对接 | 企业融资 | 信用查询
信用卡 | 银行股票 | 论文集锦 | 焦点人物 | 机构分析 | 贷款产品 | 媒体视觉 | 行业会议 | 人才市场 | 休闲BANK | 银行社区
搜索: 高级搜索
您当前的位置:首页 > 休闲BANK > 七彩生活

P2P的生存逻辑

时间:2013-05-02 15:06:13  来源:新浪财经  作者:江南愤青

  回到这里,其实还要回答一个问题,就是不加入平台信用担保的纯P2P的模式有生存的空间么?
  其实这个问题,我真的不太好回答,我也在看国外的P2P,走到现在是不是可以说成功了呢?从数据来看,似乎还早吧。

  我也说不准,我只是想说的是,从逻辑上看,P2P是金融脱媒的产物,但是我其实是不认同金融脱媒的说法的,因为金融是个风险特征很明显的行业,没有特定的媒介支撑的情况下,大量的资金是缺乏风险识别的能力,要在这个区域里谈去媒介化,我觉得无论当前还是未来都很难,他要的是社会的每个特定的群体对金融都有很深的理解才行,否则就是当前阶段的表现特征。

  什么特征?就是所谓的全民PE,全民理财,全民放贷的,最后的最后铁定是烂账一堆。所以,从这个角度上来看,我自己认为P2P所秉持的金融脱媒本身理论基础就是不成立的。更使得单纯的P2P的模式也不太可能成立。

  (本文作者介绍:无业金融人士)

 5/5   首页 上一页 3 4 5

发表评论 共有条评论
用户名: 密码:
验证码: 匿名发表

·2026年2月金融统计数据·金融监管总局 中国人民
·国家金融监督管理总局·2025年1月金融统计数据
·2024年上半年中国货币·2024年3月金融统计数据
·2023年11月份金融市场·中国人民银行等八部门

图片新闻

央行:3月末M2余额227.65万亿元
易纲出席二十国集团财长和央行行长视频会议
银保监会:2020年末小微企业续贷余额达2.25万亿元
北京金融法院即将挂牌,将管辖哪些案件

热门点击

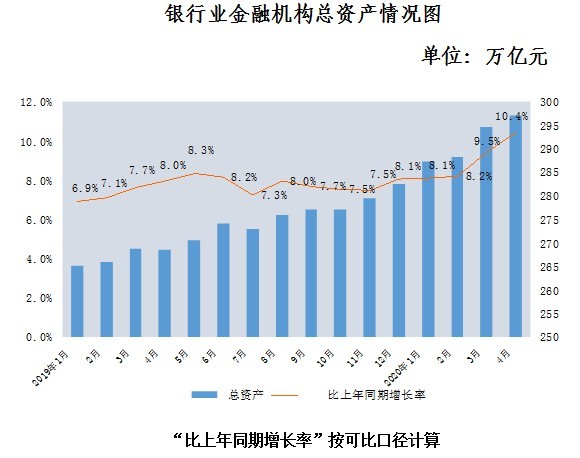
银行业金融机构总资产情况图
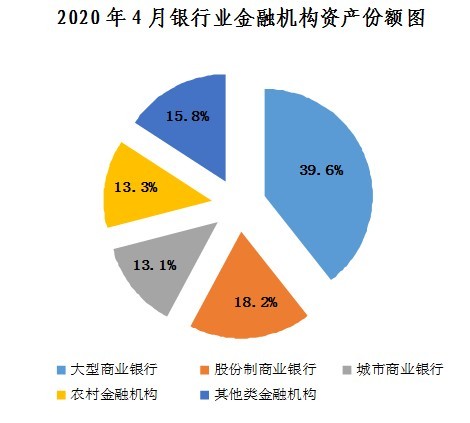
2020年4月银行业金融机构资产份额

在线调查

2025年您对哪家全国股份制银行服务最满意?
  •  中国农业银行
  •  中国工商银行
  •  中国建设银行
  •  中国银行
  •  交通银行
  •  中国邮储银行
  •  中国光大银行
  •  中信银行
  •  中国民生银行
  •  兴业银行
  •  招商银行
  •  华夏银行
  •  广东发展银行
  •  平安银行
  •  浦发银行
  •  浙商银行
  •  渤海银行
  •  恒丰银行
  

广告服务 | 关于我们 | 服务内容 | 联系我们 | 加盟合作 | 免责条款 | 招贤纳士

Copyright © 2008-2022, tbankw.com Inc. All Rights Reserved!

主办单位:中联银信(北京)管理咨询有限公司 版权所有:银行界 京ICP备10000166号-1

京公网安备11011402010070号

本站法律顾问:北京盈科律师事务所 葛磊